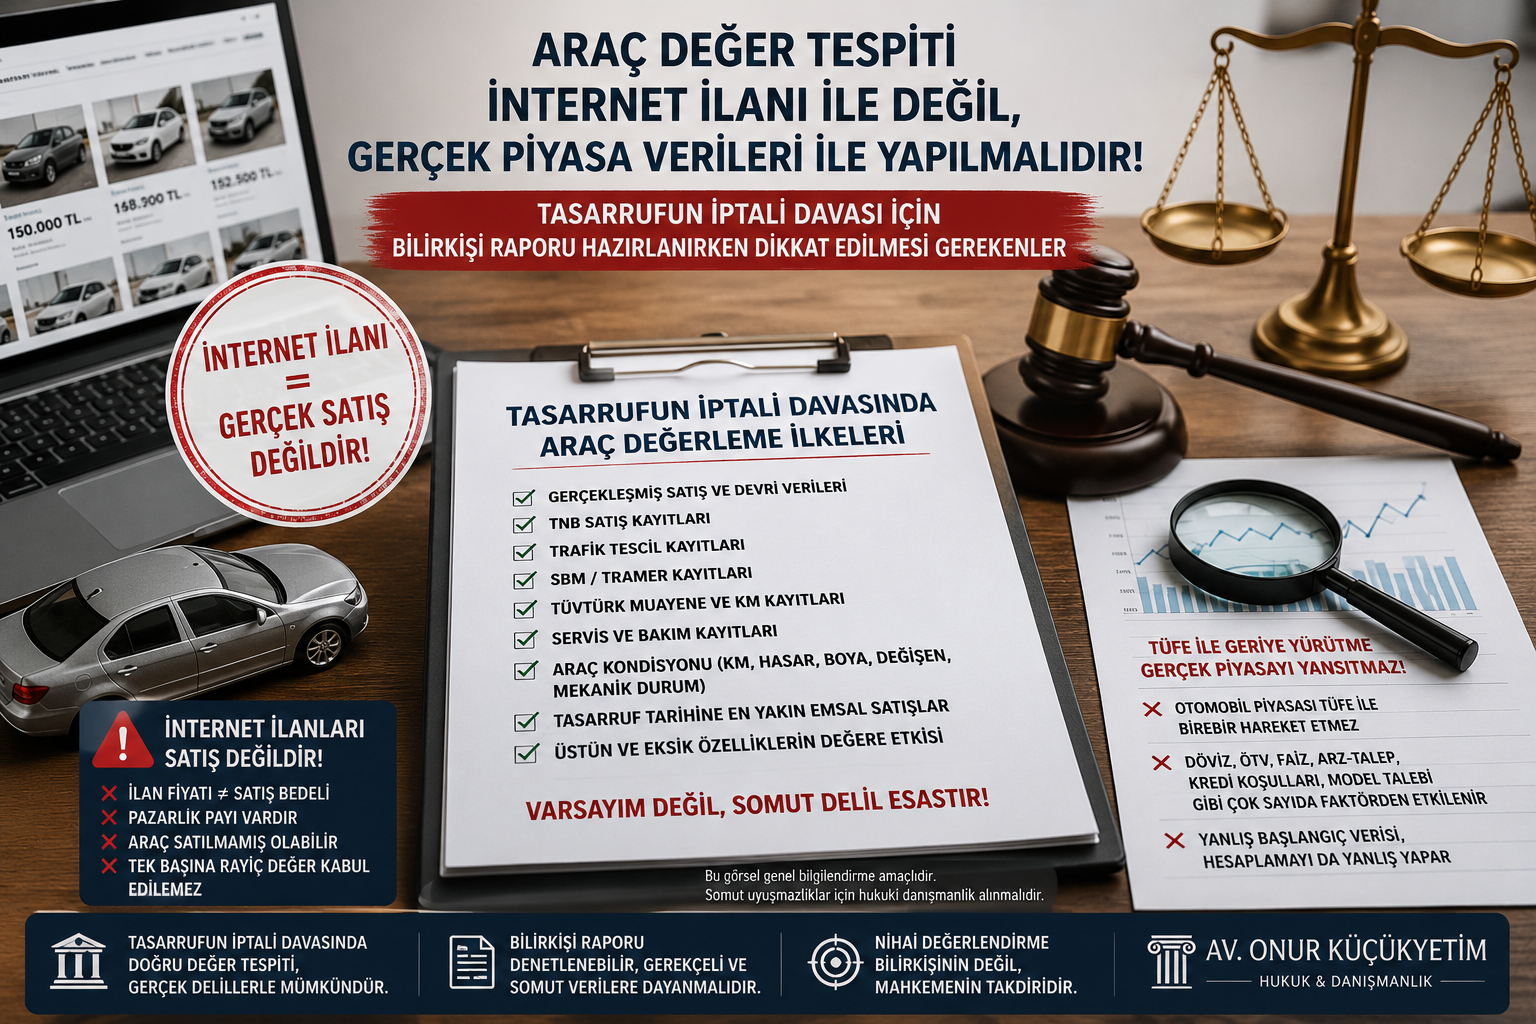
Tasarrufun İptali Davalarında Güncel İlan Fiyatı TÜFE ile Geçmişe Taşınarak Eski Tarihli Araç Değeri Belirlenebilir mi
Araç Değer Tespitinde İnternet İlanları ve TÜFE Yöntemi: Bilirkişi Gerçek Piyasa Değerini Nasıl Belirlemelidir?
İnternet İlanından Rayiç Değer Çıkarılabilir mi? Güncel İlan Fiyatı TÜFE ile Geçmişe Taşınarak Eski Tarihli Araç Değeri Belirlenebilir mi?
Mahkemelerde görülen trafik kazası, araç değer kaybı, pert bedeli, tasarrufun iptali ve çeşitli tazminat davalarında uyuşmazlığın çözümü zaman zaman tek bir soruya gelip dayanmaktadır:
Araç, uyuşmazlık tarihinde gerçekte kaç liraydı?
İlk bakışta basit görünen bu soru, yargılamanın sonucunu tamamen değiştirebilir.
Özellikle bilirkişi raporlarında son yıllarda dikkat çeken bir yöntem bulunmaktadır:
Bilirkişi günümüzde internet üzerinde satışa çıkarılmış birkaç benzer araç bulmakta, bunların ilan fiyatlarından güncel bir rayiç değer oluşturmakta ve daha sonra bu değeri TÜFE veya genel enflasyon verileri üzerinden geriye götürerek aracın bir veya iki yıl önceki piyasa değerini hesaplamaktadır.
Peki bu yöntem gerçekten doğru mudur?
Örneğin 2026 yılında internette 150.000 TL'ye ilana konulan 1990 model bir otomobilden hareketle, TÜFE hesabı yapılarak;
“Bu araç Ağustos 2024 tarihinde 90.000 TL civarında olmalıdır.”
denilebilir mi?
Kanaatimizce bu yöntem tek başına güvenilir bir araç değerleme yöntemi değildir.
Çünkü burada bir varsayımın üzerine ikinci bir varsayım inşa edilmektedir.
1. İnternet İlanı Gerçekleşmiş Satış Değildir
Öncelikle temel hukuki ayrımı ortaya koymak gerekir.
Bir internet sitesinde aracın 150.000 TL bedelle ilana çıkarılmış olması;
aracın 150.000 TL'ye satıldığını,
bu bedelden alıcı bulunduğunu,
satıcı ile alıcının bu bedelde anlaştığını,
piyasanın araca gerçekten bu değeri verdiğini
göstermez.
İlan sahibinin tek taraflı fiyat beklentisini gösterir.
Nitekim Yargıtay 11. Hukuk Dairesinin 2014/4499 E., 2015/2107 K. ve 2017/810 E., 2019/472 K. sayılı kararlarında internet ortamındaki ilanların hukuki niteliği “icap” değil, “icaba davet” olarak değerlendirilmiştir.
Bu ayrım araç değerlemesi bakımından son derece önemlidir.
Çünkü;
ilan fiyatı ≠ gerçekleşmiş satış fiyatıdır.
Satıcı pazarlık payı bırakmış olabilir.
Araç aylarca satılmamış olabilir.
İlan daha sonra kaldırılmış olabilir.
İlan fiyatı gerçek piyasa değerinin çok üzerinde veya altında olabilir.
Hatta araç hiç satılmamış olabilir.
Öyleyse bilirkişinin yalnızca ilan fiyatlarından hareket ederek “gerçek piyasa değeri” belirlemesi başlı başına tartışmalıdır.
2. Yargıtay: Henüz Gerçekleşmemiş Satış İlanlarıyla Soyut Değer Belirlenemez
Bu konuda son derece önemli bir Yargıtay kararı bulunmaktadır.
Yargıtay 5. Hukuk Dairesi
2020/11278 Esas
2021/2744 Karar
04.03.2021 tarih
Yüksek Mahkeme, kamulaştırma bedelinin tespitine ilişkin uyuşmazlıkta bilirkişilerin emlak ofislerinde henüz satılmamış taşınmazlara ilişkin ilanları emsal almalarını yeterli görmemiştir.
Yargıtay özetle;
henüz satışı yapılmamış satış ilanlarının emsal alınarak soyut ifadelerle değer belirlenmesi nedeniyle bilirkişi raporunun geçersiz olduğunu
kabul etmiştir.
Kararın konusu taşınmaz değerlemesi olmakla birlikte ortaya koyduğu ispat ve bilirkişilik ilkesi önemlidir:
Gerçek piyasa değeri mümkün olduğunca gerçekleşmiş, doğrulanabilir ve karşılaştırılabilir piyasa işlemleri üzerinden belirlenmelidir.
Bir kimsenin malını hangi bedelle satmak istediği ile piyasanın o mala gerçekte hangi bedeli ödediği aynı şey değildir.
3. İkinci Sorun: 2026 Yılı İlanını TÜFE ile 2024 Yılına Taşımak
İnternet ilanının doğrudan emsal alınması zaten tartışmalıyken uygulamada bunun üzerine ikinci bir yöntem daha eklenebilmektedir.
Örneğin;
2026 yılında benzer araçların ilanlarından hareketle aracın güncel değeri 150.000 TL olarak kabul edilmekte;
daha sonra TÜFE değişim oranı kullanılarak;
“Bu aracın 2024 yılındaki değeri yaklaşık 90.000 TL'dir.”
sonucuna ulaşılmaktadır.
Burada sorulması gereken soru şudur:
İkinci el otomobil piyasasının TÜFE ile birebir hareket ettiği hangi bilimsel veriye dayanmaktadır?
TÜFE, geniş bir mal ve hizmet sepetindeki genel fiyat hareketlerini ölçmektedir.
Oysa ikinci el otomobil piyasası;
döviz kurlarından,
ÖTV düzenlemelerinden,
sıfır araç arzından,
kredi faizlerinden,
taşıt kredisi koşullarından,
ithalat politikalarından,
marka ve modele yönelik talepten,
yedek parça maliyetlerinden,
aracın yaşından,
kilometreden,
mekanik durumdan
etkilenmektedir.
Dolayısıyla;
genel tüketici enflasyonu ile belirli bir ikinci el aracın fiyat hareketinin aynı olduğu peşinen kabul edilemez.
4. Özellikle Eski Araçlarda TÜFE Yöntemi Daha Büyük Sorun Yaratabilir
Konu 2-3 yaşındaki standart bir araç olduğunda dahi dikkatli olunması gerekirken 20, 25 veya 35 yaşındaki araçlarda sorun çok daha belirgindir.
Örneğin iki adet 1990 model aynı marka otomobil düşünelim.
Birincisi;
150.000 kilometrede,
bakımlı,
motoru yeni yapılmış,
kaportası düzgün,
muayenesi yeni,
yürür durumda
olsun.
İkincisi ise;
400.000 kilometrede,
motorunda ciddi sorun bulunan,
kaportasında paslanma olan,
birçok parçası değişmiş,
ağır bakım ihtiyacı bulunan
bir araç olsun.
Her ikisinin de;
markası aynı, modeli aynı, model yılı aynı ve motor hacmi aynı olabilir.
Ancak piyasa değerlerinin aynı olması beklenemez.
İşte bilirkişinin teknik uzmanlığı tam olarak burada devreye girmelidir.
5. Araç Görülmeden “Hasarsız ve Fabrika Çıkışı Orijinal” Kabul Edilebilir mi?
Kanaatimizce araç değerleme raporlarında karşılaşılabilecek en problemli varsayımlardan biri budur.
Araç fiilen incelenmeden;
“Hasarsız ve fabrika çıkışı orijinal donanım özellikleri esas alınmıştır.”
denilerek değerleme yapılması özellikle eski araçlarda gerçeği yansıtmayabilir.
Bilirkişi;
aracı görmemişse,
Tramer kaydını incelememişse,
kilometre kayıtlarını araştırmamışsa,
geçmiş muayene kayıtlarını görmemişse,
değişen ve boyalı parçaları bilmiyorsa,
motor ve şanzıman durumunu belirlememişse,
aracın hasarsız ve orijinal olduğunu hangi objektif veriye dayanarak kabul etmektedir?
Bu sorunun teknik ve denetlenebilir bir cevabı bulunmalıdır.
Varsayım, delil değildir.
6. Matematiksel Hesaplama, Yanlış Başlangıç Verisini Doğru Hâle Getirmez
Bu noktada önemli bir yanılgı ortaya çıkmaktadır.
Bir bilirkişi raporunda karmaşık matematiksel hesapların bulunması raporun kendiliğinden bilimsel olduğu anlamına gelmez.
Başlangıç verisi yanlış veya doğrulanmamışsa matematik yalnızca o yanlış veriyi işlemektedir.
Örneğin;
doğrulanmamış internet ilanı
↓
varsayımsal güncel rayiç
↓
TÜFE hesabı
↓
geçmiş tarihli varsayımsal rayiç
şeklindeki yöntem görünüşte matematiksel olabilir.
Fakat başlangıçtaki veri gerçek bir satış değilse ortaya çıkan sonuç da kendiliğinden gerçek piyasa değerine dönüşmez.
Basit ifadeyle:
Yanlış başlangıç verisini doğru formüle koymak, doğru sonuç üretmez.
7. Bilirkişi Gerçek Piyasa Araştırması Yapmalıdır
Peki doğru yöntem nedir?
Her uyuşmazlığın özellikleri farklı olmakla birlikte araç değerinin tespitinde mümkün olduğunca objektif ve doğrulanabilir verilerin toplanması gerekir.
Örneğin;
Türkiye Noterler Birliği satış/devir kayıtları,
trafik tescil kayıtları,
SBM/Tramer kayıtları,
TÜVTÜRK muayene ve kilometre kayıtları,
sigorta eksper raporları,
servis ve bakım kayıtları,
gerçekleşmiş satış/devir işlemleri,
uyuşmazlık tarihine yakın emsal araç satışları
araştırılabilir.
Özellikle uyuşmazlık tarihine yakın gerçekleşmiş satışların bulunması büyük önem taşımaktadır.
Çünkü bilirkişinin görevi internetten fiyat aramak değil;
gerçek piyasa verisini teknik yöntemlerle ortaya çıkarmaktır.
8. Emsal Araç Gerçekten “Emsal” Olmalıdır
Emsal araştırmasının ikinci önemli boyutu karşılaştırılabilirliktir.
Sadece;
“İkisi de 1999 model Renault Kangoo.”
demek yeterli değildir.
Karşılaştırılan araçların mümkün olduğunca;
model ve alt modeli,
motor seçeneği,
kullanım biçimi,
kilometresi,
hasar geçmişi,
kaporta durumu,
değişen parçaları,
mekanik kondisyonu,
bakım geçmişi,
muayene durumu
karşılaştırılmalıdır.
Bilirkişi ayrıca emsal ile dava konusu araç arasındaki üstün ve eksik özelliklerin değere etkisini açıklamalıdır.
Aksi hâlde emsal karşılaştırması teknik olmaktan çıkar.
9. Bilirkişi Raporu Denetlenebilir Olmalıdır
HMK m.266 ve devamındaki bilirkişilik sisteminin temelinde uzmanlık bulunmaktadır.
Ancak uzmanlık, bilirkişinin vardığı sonucun sorgulanamayacağı anlamına gelmez.
Tam tersine bilirkişi raporu;
gerekçeli,
somut verilere dayalı,
kullanılan yöntemi açıklayan,
hesaplaması tekrar edilebilir,
tarafların itiraz edebileceği,
hâkimin denetleyebileceği
nitelikte olmalıdır.
HMK m.281 uyarınca tarafların bilirkişi raporundaki eksik veya belirsiz hususların tamamlatılmasını, açıklama alınmasını veya yeni bilirkişi atanmasını istemeleri mümkündür.
HMK m.282 gereğince ise hâkim bilirkişinin görüşüyle bağlı değildir.
Nihai hukuki değerlendirmeyi bilirkişi değil, mahkeme yapar.
10. Bu Sorun Tasarrufun İptali Davalarında Daha da Önemlidir
Araç değerinin hatalı tespit edilmesi yalnızca trafik veya tazminat davalarını etkilemez.
İİK m.277 ve devamında düzenlenen tasarrufun iptali davalarında da rayiç değer son derece önemli olabilir.
Özellikle İİK m.278 kapsamında;
borçlunun verdiği şeyin değerine göre çok düşük bir karşılık kabul edip etmediğinin değerlendirilmesinde gerçek piyasa değerinin doğru belirlenmesi gerekir.
Burada basit bir matematik vardır:
Gerçek rayiç yanlış belirlenirse → satış bedeliyle karşılaştırma yanlış olur → ivazlar arasındaki oran yanlış çıkar → hukuki sonuç da yanlış kurulabilir.
Bu nedenle tasarrufun iptali davasında araç değerinin tespiti sıradan bir hesap işi değildir.
Davanın kaderini belirleyebilir.
11. Akrabalık İlişkisi Teknik Değerleme Eksikliğini Ortadan Kaldırmaz
Tasarrufun iptali davalarında sık karşılaşılan başka bir yaklaşım ise;
“Alıcı borçlunun kardeşi veya yakınıdır.”
olgusundan hareketle bütün diğer incelemelerin ikinci plana bırakılmasıdır.
Oysa sosyal veya ailevi yakınlık ile somut olayda ispatlanmış kötü niyet birbirinden ayrılmalıdır.
Üçüncü kişinin;
borçlunun mali durumunu bilip bilmediği,
borçtan haberdar olup olmadığı,
işlemin gerçek ekonomik nedeninin bulunup bulunmadığı,
bedelin ödenip ödenmediği,
satış bedeli ile doğru biçimde belirlenmiş gerçek rayiç arasında nasıl bir oran bulunduğu
somut olayın özellikleri çerçevesinde değerlendirilmelidir.
Akrabalık ilişkisi, eksik bilirkişi incelemesini tamamlayan bir teknik veri değildir.
Bu konuyu daha önce yayımladığımız “Tasarrufun İptali Davalarında Yakınlık: Tek Başına Kötü Niyet Karinesi Oluşturmaz” başlıklı makalemizde ayrıntılı olarak ele almıştık.
12. İnternet İlanları Tamamen Kullanılamaz mı?
Burada önemli bir ayrım yapmak gerekir.
Kanaatimizce internet ilanlarının hiçbir şekilde görülemeyeceğini söylemek de fazla kategorik olur.
İnternet ilanları yardımcı piyasa verisi olarak incelenebilir.
Ancak sorun;
yardımcı verinin asli ve tek delile dönüştürülmesidir.
Bir ilan;
gerçek satışla doğrulanmamışsa,
aracın kondisyonu bilinmiyorsa,
kilometresi karşılaştırılmamışsa,
tasarruf tarihinden çok sonraki bir tarihe aitse,
tek başına gerçek rayiç kabul edilmemelidir.
Doğru yaklaşım;
internet ilanı + resmi kayıt + gerçekleşmiş satış + araç kondisyonu + tarihsel piyasa verisi
şeklinde bütüncül bir araştırmadır.
Sonuç: Bilirkişilik “Fiyat Bulmak” Değil, Gerçeği Araştırmaktır
Araç değerlemesinde mesele internette üç ilan bulup ortalamasını almak değildir.
Hele bu ilanlar bugüne aitken bunları genel TÜFE oranıyla birkaç yıl geriye götürüp geçmiş tarihli piyasa değeri üretmek çok daha dikkatli değerlendirilmesi gereken bir yöntemdir.
Sağlıklı bir bilirkişi incelemesinde yöntem şu olmalıdır:
Uyuşmazlık tarihi
↓
Aracın o tarihteki gerçek kondisyonu
↓
Resmî ve objektif kayıtlar
↓
Yakın tarihli gerçekleşmiş ve karşılaştırılabilir satışlar
↓
Üstün ve eksik özelliklerin karşılaştırılması
↓
Gerçek piyasa rayici
Bunun yerine;
Güncel internet ilanı
↓
Varsayımsal güncel değer
↓
TÜFE ile geriye hesaplama
↓
Varsayımsal geçmiş değer
yöntemi kullanılıyorsa raporun bilimsel dayanağı, kullanılan verilerin güvenilirliği ve sonucun denetlenebilirliği ciddi biçimde sorgulanmalıdır.
Yargılama varsayımlarla değil, delillerle yürür.
Bilirkişilik de bunun istisnası değildir.
Bilirkişinin görevi piyasayı tahmin etmek değil; teknik bilgisiyle gerçeğe mümkün olan en yakın, somut ve denetlenebilir veriyi mahkemenin önüne koymaktır.
Çünkü bazen bir davanın sonucu, yalnızca “Bu araç kaç liraydı?” sorusuna verilen cevaba bağlıdır.
Ve o cevap, bir internet ilan sahibinin beklentisine değil, ispatlanabilir piyasa gerçeğine dayanmalıdır.
Av. Onur Küçükyetim
Bu yazı genel hukuki bilgilendirme amacıyla hazırlanmış olup somut uyuşmazlıklarda hukuki danışmanlık yerine geçmez.